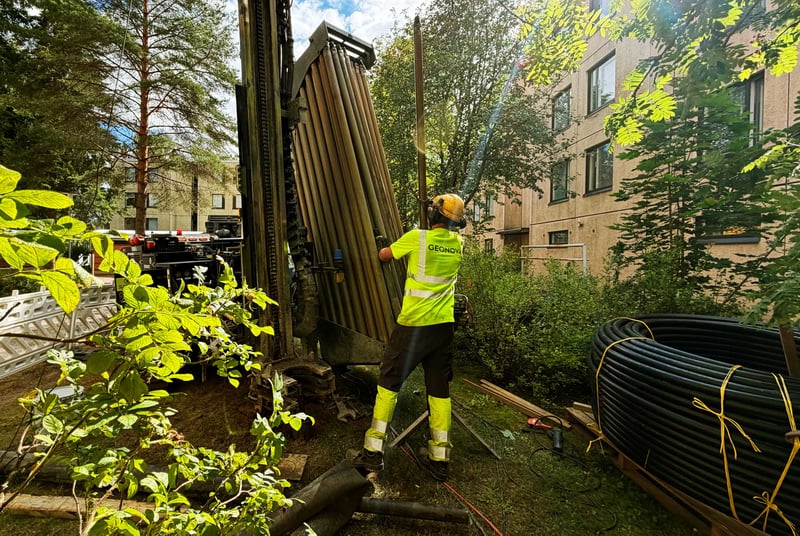
Taloyhtiöllä on pääasiassa kolme vaihtoehtoa siirtyä maalämpöön: hankkimalla järjestelmän omaksi, ostamalla maalämpöä palveluna tai hyödyntämällä leasing-rahoitusta. Hankintamallia valittaessa hinnalla on suuri merkitys, mutta yhtä tärkeää on arvioida vastuita, riskejä ja kustannusten ennakoitavuutta, muistuttaa vierasbloggaajamme Sanna Olshin.
Mikä on suurin riski, jonka kiinteistönomistaja voi energia-asioissa ottaa? Se on jäädä maksamaan nykyisen ratkaisun kohoavia hintoja selvittämättä voisiko maalämpö sopia kiinteistöön ja tuoda säästöjä ja ennakoitavuutta kustannuksiin.
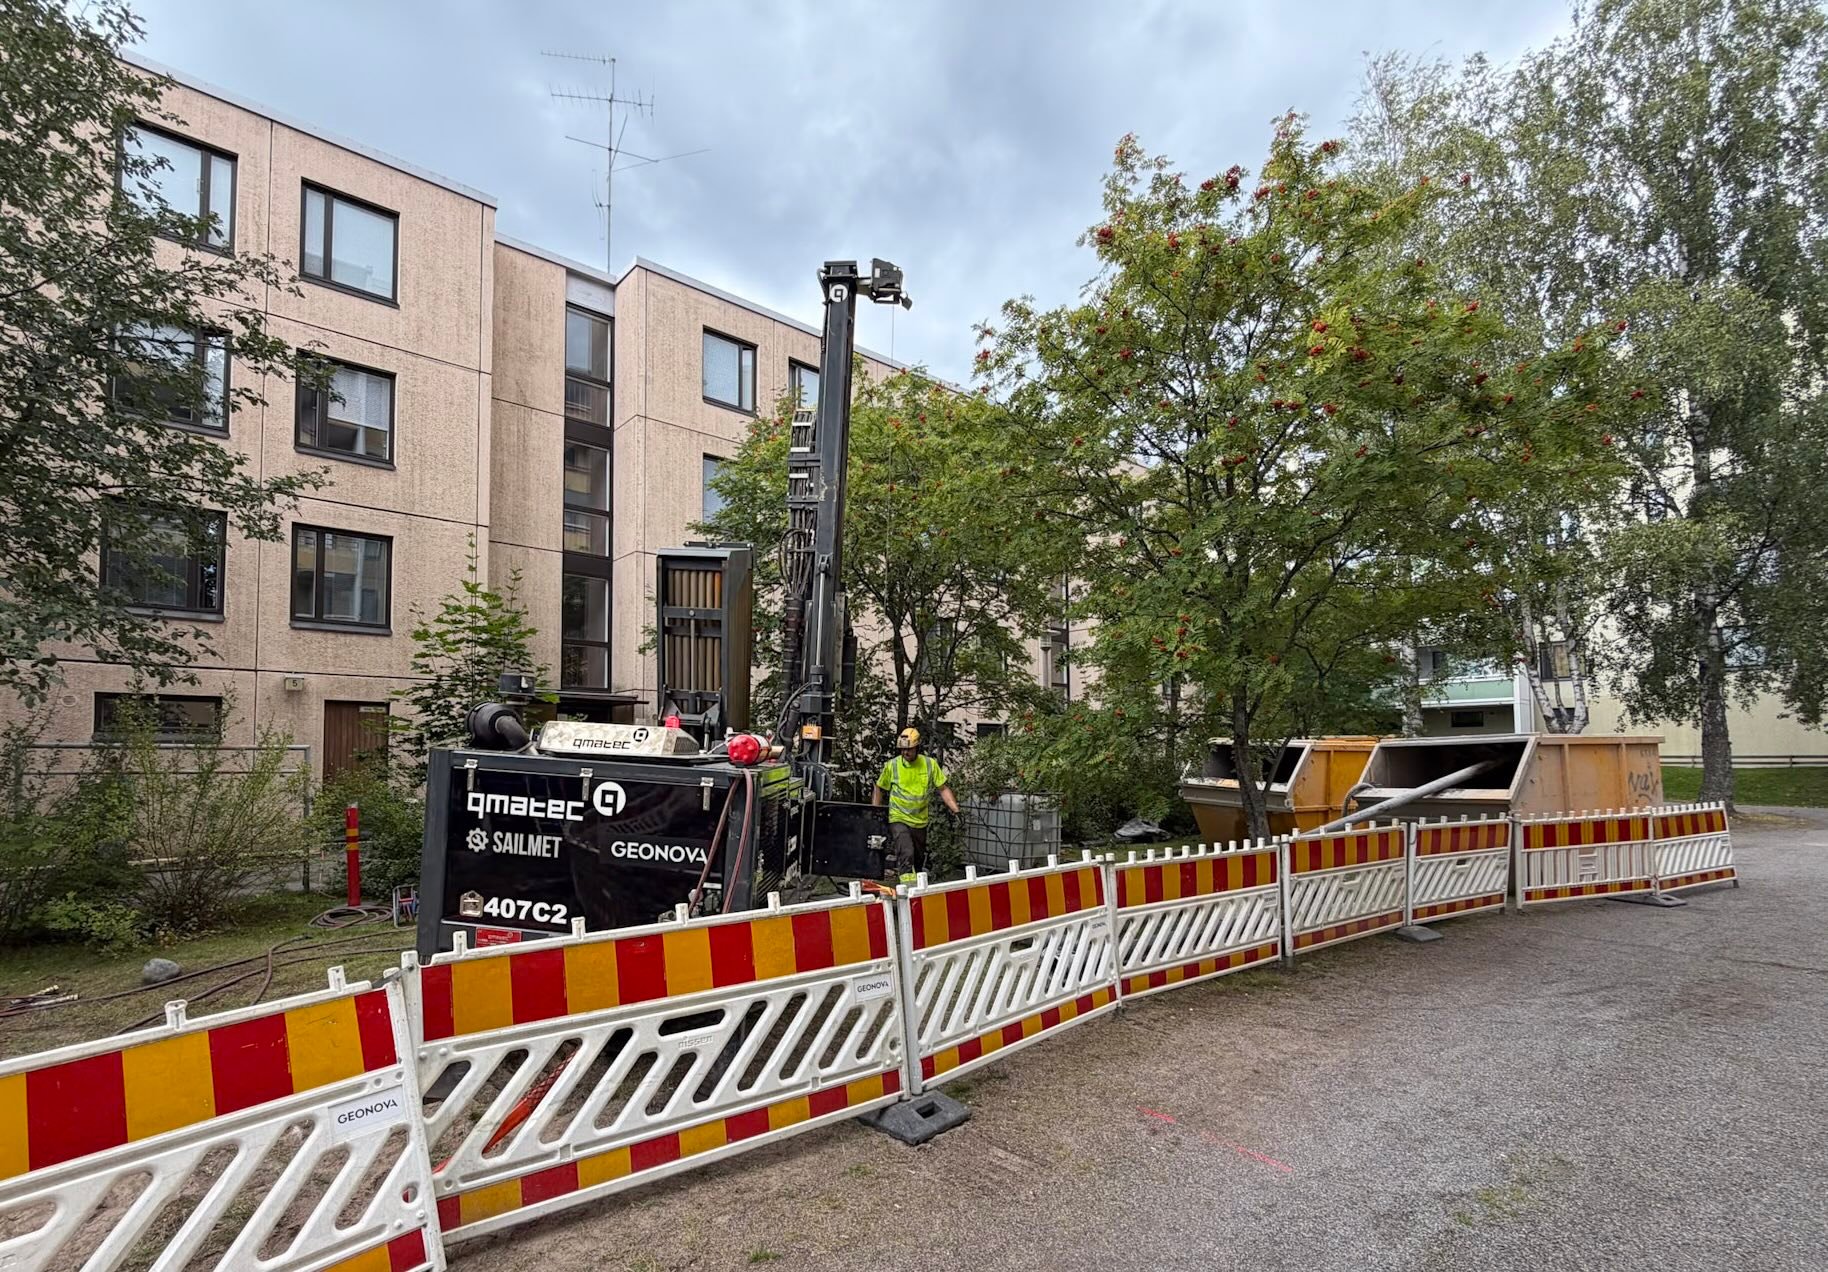
Kolme tapaa hankkia maalämpö
1. Suora kertainvestointi
Perinteisessä mallissa taloyhtiö hankkii maalämpöjärjestelmän omakseen joko kokonaisvastuullisena urakkana (KVR) tai kilpailuttamalla hankkeen eri osat. Investointi rahoitetaan tavallisesti pankkilainalla, jonka takaisinmaksuaika on noin kymmenen vuotta.
Hanke maksaa itseään takaisin lämmityskustannusten säästöillä. Maalämpö pienentää ostoenergian tarvetta merkittävästi, sillä järjestelmän käyttämä sähkö jää ainoaksi ostettavaksi energiaksi. Säästö voi tyypillisesti olla 60–70 prosenttia, mutta sen suuruus riippuu muun muassa kiinteistöstä, järjestelmän mitoituksesta, lainan korosta sekä sähkön ja kaukolämmön hinnoista. Eniten matematiikka suosii suuria kiinteistöjä kalliin kaukolämmön alueilla.
Pitkällä aikavälillä oma investointi on yleensä euromääräisesti edullisin vaihtoehto. Vastapainoksi taloyhtiö kantaa rahoitusriskin sekä vastuun järjestelmän huollosta, korjauksista ja laiteuusinnoista.
2. Maalämpö palveluna
Palvelumalli on yleistynyt markkinoilla ja on toiseksi yleisin tapa siirtyä maalämpöön. Palvelumallissa taloyhtiö ei investoi järjestelmään, vaan ostaa lämpöä energiakumppanilta. Kumppani investoi maalämpöjärjestelmän omaan taseeseensa eli rahoittaa sen, suunnittelee ja toteuttaa sen, ja myös omistaa sen ja vastaa siten elinkaarenaikaisesta ylläpidosta. Energianhinta ja kuukausimaksu sovitaan sopimuksessa. Kiinteistön omistajalla on halutessaan oikeus lunastaa maalämpöjärjestelmä omaksi. Koska kiinteistön omistaja ei tee investointia, ei ole takaisinmaksuaikaakaan.
Mikäli maalämmön hinta on kaukolämpöä edullisempaa, säästö lämmityslaskuun syntyy heti. Kiinteistökohtainen säästö on tyypillisesti noin 5–25 prosenttia, ja siihen vaikuttaa eniten paikallisen kaukolämmön hinta.
Palvelumallin keskeisiä etuja ovat helppous, ennakoitavuus ja riskien siirtyminen palveluntarjoajalle. Sopimuksessa määritellään energian hinta, kuukausimaksut ja mahdolliset järjestelmän lunastusehdot. Taloyhtiölle ei myöskään muodostu erillisiä yllätysmenoja esimerkiksi laiterikoista, jos vastuut kuuluvat sopimuksen perusteella energiakumppanille.
3. Leasing
Leasingia on nähty varsin vähän maalämpöjärjestelmien rahoitusmuotona, sillä leasingin periaate on se, että rahoitusyhtiön tulee pystyä hakemaan tarvittaessa rahoitettu omaisuus pois. Maalämpökaivojahan ei voi hakea pois, joten leasing-rahoitus on tyypillisesti koskenut vain laitteita ja osittain putkiasennuksia.
Markkinoilla toimii kuitenkin muutama leasing-rahoittaja, jotka rahoittavat nykyään myös maalämpökaivoja eli käytännössä koko maalämpöjärjestelmän. Leasingmallissa rahoitettava omaisuus vuokrataan. Sopimuksesta riippuen sopimuskauden alussa voi olla tietty käsiraha tai ei käsirahaa lainkaan. Sopimuskauden pituus vaihtelee 5-15 vuoden välillä. Rahoitettavalla omaisuudella on usein jokin ennalta määritetty jäännösarvo leasing-ajan päätyttyä.
Pelkkä hinta ei ratkaise
Hankintamalleista kannattaa pyytää tarjoukset ja vertailla niitä samoin perustein. Ennakkokäsitykset esimerkiksi lainasta tai leasingista voivat ohjata keskustelua, vaikka jokin toinen malli osoittautuisi taloyhtiön tilanteessa kokonaisuutena paremmaksi.
Vertailussa on huomioitava ainakin seuraavat tekijät:
Tarkastelujakso. Laskelmien tulisi ulottua vähintään 20 vuoden ajalle. Lämpöpumput ja muut tekniset laitteet vaativat tällä aikavälillä todennäköisesti uusimista, mutta oikein mitoitetut ja ylläpidetyt energiakaivot voivat palvella yli 50 vuotta.
Rahoituksen hinta. Omassa investoinnissa kustannuksiin vaikuttavat lainan korko ja takaisinmaksuaika. Leasingilla on oma rahoitushintansa, ja palvelumallissa hinta voi olla sidottu indeksiin. Vertailuun tulee sisällyttää myös huollot, korjaukset, laiteuusinnat ja mahdollinen jäännösarvo.
Energian hintakehitys. Suoran investoinnin kannattavuuteen vaikuttavat erityisesti kaukolämmön hinta, lainan korko ja sähkön hinta. Tulevaisuutta kannattaa arvioida usealla skenaariolla sen sijaan, että laskelma perustuisi yhteen ennusteeseen.
Ylläpitokustannukset. Maalämpöjärjestelmä ei ole huoltovapaa. Etävalvonta, optimointi, vuosihuollot, korjaukset ja laiteuusinnat on sisällytettävä laskelmiin. Omassa investoinnissa ja leasingissa vastuu on tavallisesti taloyhtiöllä, vaikka ylläpito ostettaisiin ulkopuolelta. Palvelumallissa vastuu kuuluu energiakumppanille ja sisältyy palvelun hintaan.
Mitoitus. Hankintoja tehtäessä ja vertailtaessa on kiinnitettävä erityistä huomiota maalämpöjärjestelmän tekniseen toteutukseen, joista tärkeimpänä mitoitukseen. Tässä kirjoituksessa kuitenkin keskitytään hankintamallien vertailuun.
Imago. Taloyhtiön arvo määräytyy ostajien ja pankin silmissä hieman eri tavoin, mutta sijainti ja yhtiön kunto ovat useimmiten keskeisimmät vaikuttavat tekijät. Kun taloyhtiössä on siirrytty puhtaaseen uusiutuvaa energiaan ja on osoitettu kyvykkyys ennakoivaan päätöksentekoon, näyttää taloyhtiö niin ostajakandidaattien kuin pankinkin silmissä kiinnostavalta kohteelta. Päästöttömyys ja matalammat asumisen kustannukset eivät ole vähäpätöisiä seikkoja, sillä pankit rahoittavat paremmilla ehdoilla niitä kiinteistöjä, joissa on toteutettu energiahankkeita.
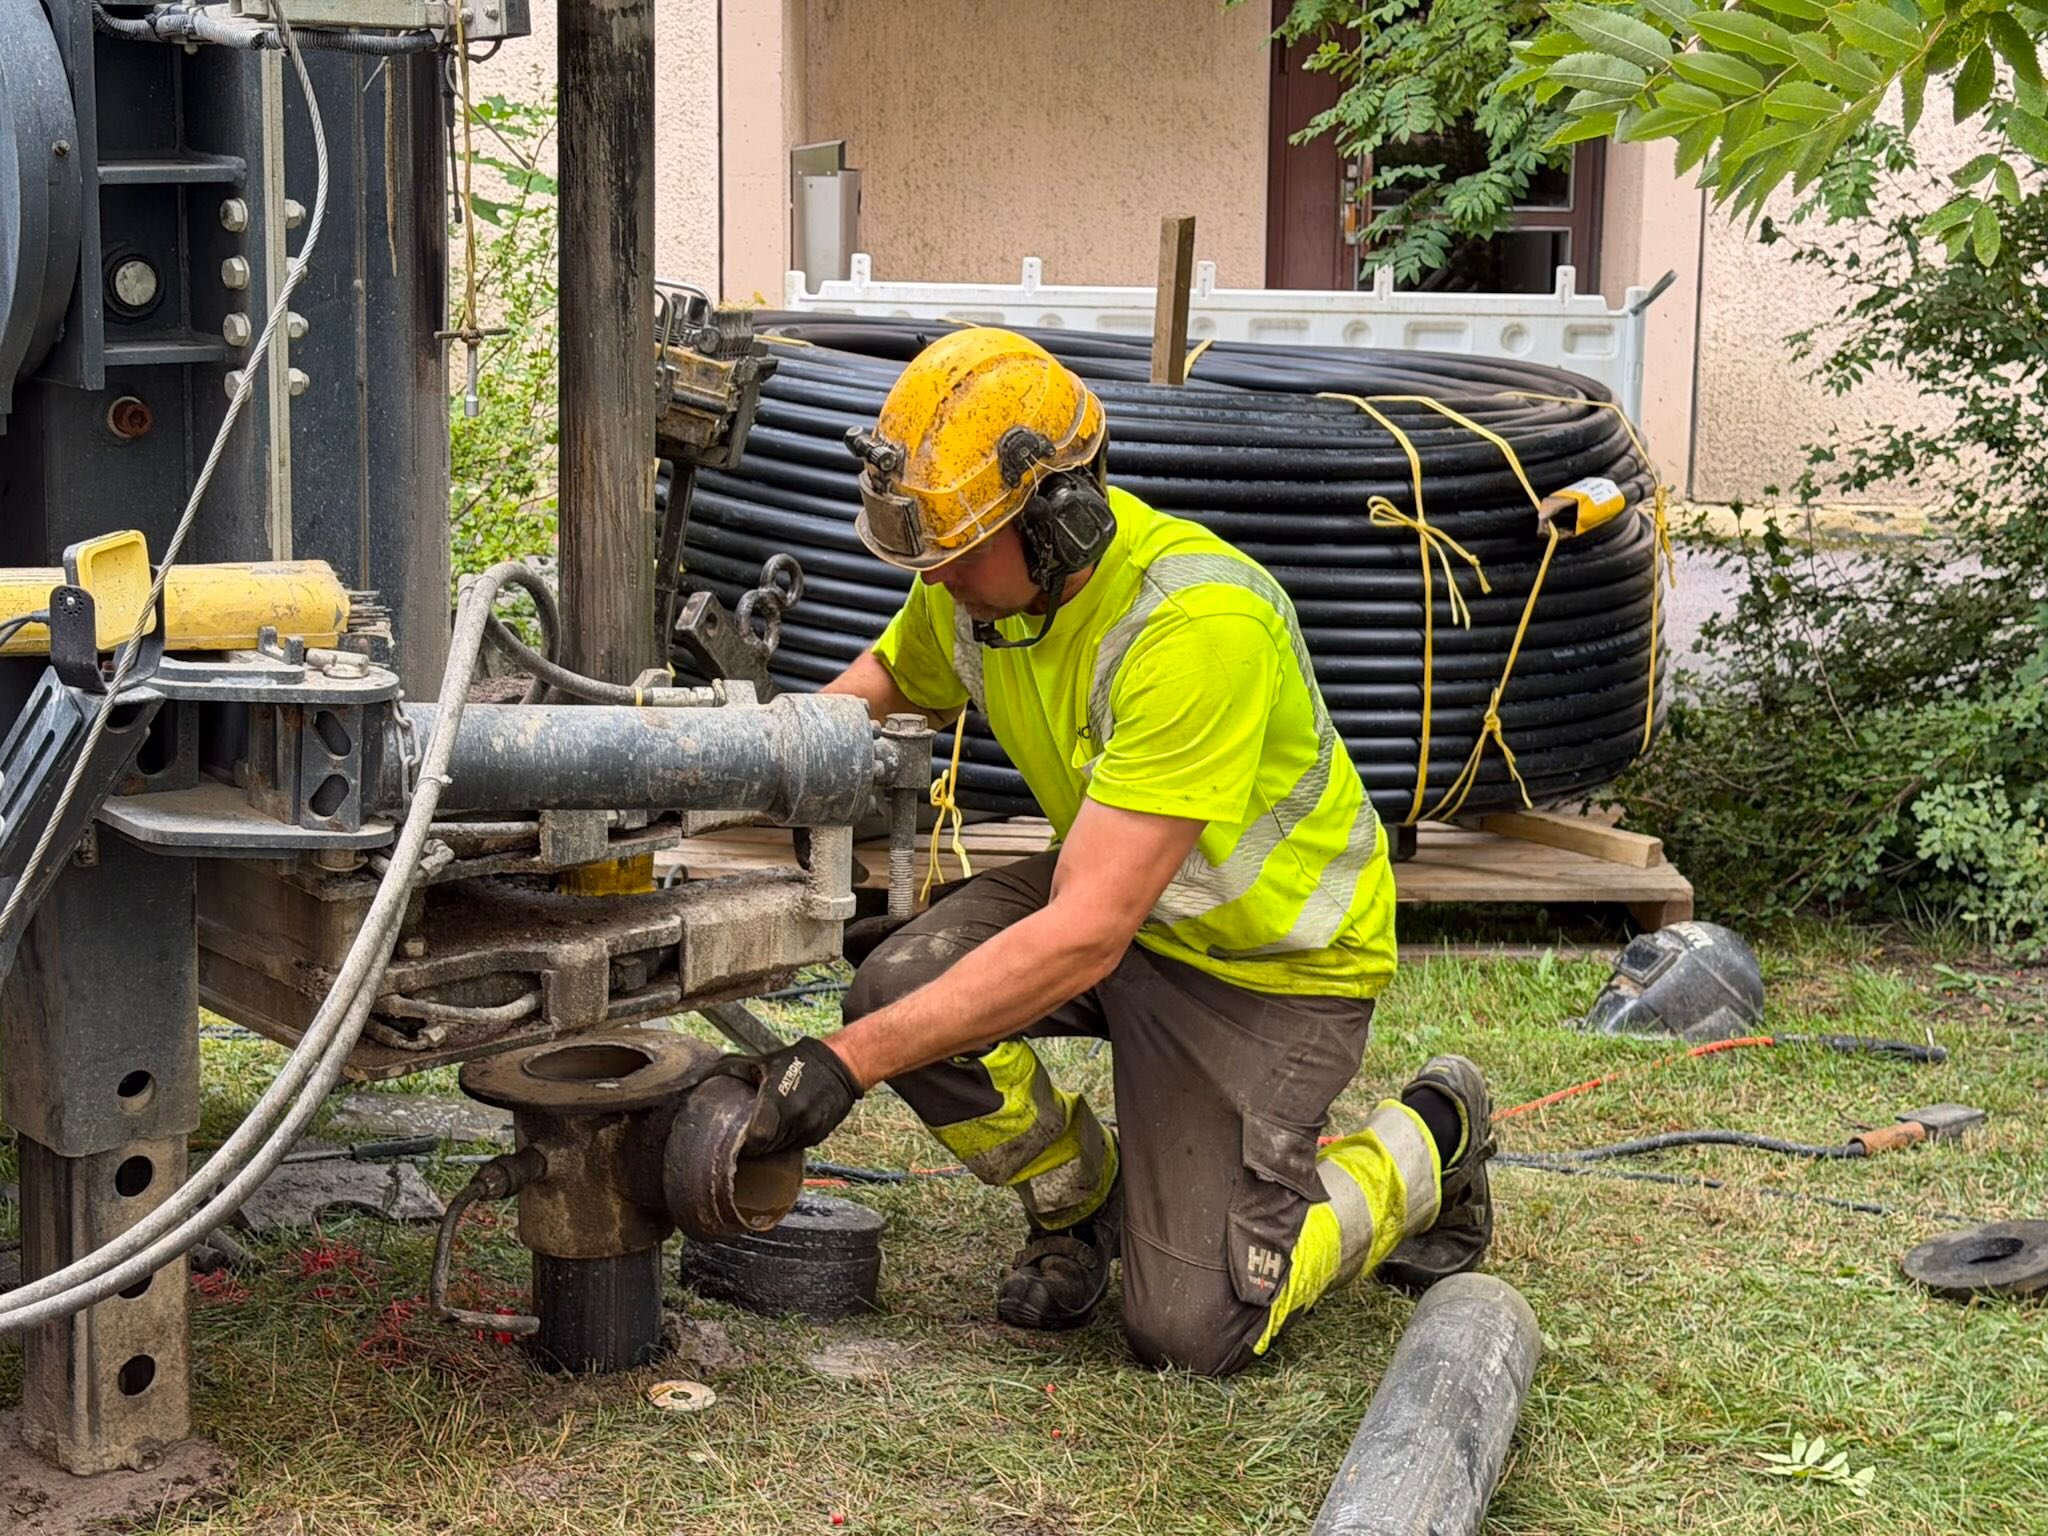
Suoran kertainvestoinnin kannattavuuteen vaikuttavat eniten nämä kolme muuttujaa: kaukolämmön hinta, lainan korko ja sähkön hinta. Nämä kannattaa arvioida mahdollisimman realistiselle tasolle, vaikka ennusteesta toki onkin aina kyse.
Kuka kantaa vastuun maalämpöjärjestelmästä?
Vastuunjako on yksi hankintamallien merkittävimmistä eroista. Kun taloyhtiö omistaa järjestelmän tai vuokraa sen leasingilla, sen on varmistettava järjestelmän asianmukainen käyttö, optimointi ja kunnossapito. Mahdolliset korjaukset voivat aiheuttaa ennakoimattomia kustannuksia.
Palvelumallissa toimittaja kantaa sekä investointiin että järjestelmän toimintaan liittyvää riskiä. Sen liiketoiminta perustuu toimivaan ja tehokkaasti lämpöä tuottavaan järjestelmään, joten toimittajalla on vahva kannustin suunnitella, toteuttaa ja ylläpitää kokonaisuus huolellisesti. Jos taloyhtiössä on totuttu kaukolämmön helppouteen, sama helppous jatkuu maalämmön palvelumallissa.
Ennakoitavuudella on hintansa. Oma järjestelmä tarjoaa yleensä suurimman säästöpotentiaalin, mutta edellyttää taloyhtiöltä enemmän osaamista ja vastuunkantoa. Palvelumallissa elinkaaren aikainen säästö voi jäädä pienemmäksi, mutta kustannukset ovat ennakoitavampia ja taloudellisten yllätysten riski vähäisempi.
Näin vertailu tehdään käytännössä
Ensimmäinen askel on tehdä päätös maalämmön edistämisestä ja selvittää, soveltuuko kiinteistö maalämpöön. Alustavia kartoituksia tekevät maalämpöurakoitsijat ja palvelumallien toimittajat. Puolueeton selvitys voidaan hankkia lämpöpumppuratkaisuihin erikoistuneelta konsultilta.
Kun toteutuskelpoisuus on varmistettu, eri hankintamalleista pyydetään mahdollisimman vertailukelpoiset tarjoukset. Niissä tulee määritellä teknisen ratkaisun lisäksi rahoitus, sopimuskausi, ylläpitovastuut, hinnantarkistukset, takuut, laiteuusinnat sekä sopimuskauden päättymiseen liittyvät ehdot.
Toimittajaa ei pidä valita vain hinnan perusteella. Myös tekninen osaaminen, mitoitus, referenssit, vakavaraisuus ja yhteistyön sujuvuus vaikuttavat hankkeen onnistumiseen.
Suoraa investointia puoltavat suurin pitkän aikavälin säästö ja järjestelmän omistaminen. Palvelumallia tukevat lainattomuus, heti alkava säästö, ennakoitava hinta ja toimittajan kokonaisvastuu. Leasing voi puolestaan tarjota ennakoitavan rahoitusratkaisun ilman pankkilainaa sekä mahdollisuuden saada järjestelmä omaksi sopimuskauden jälkeen.
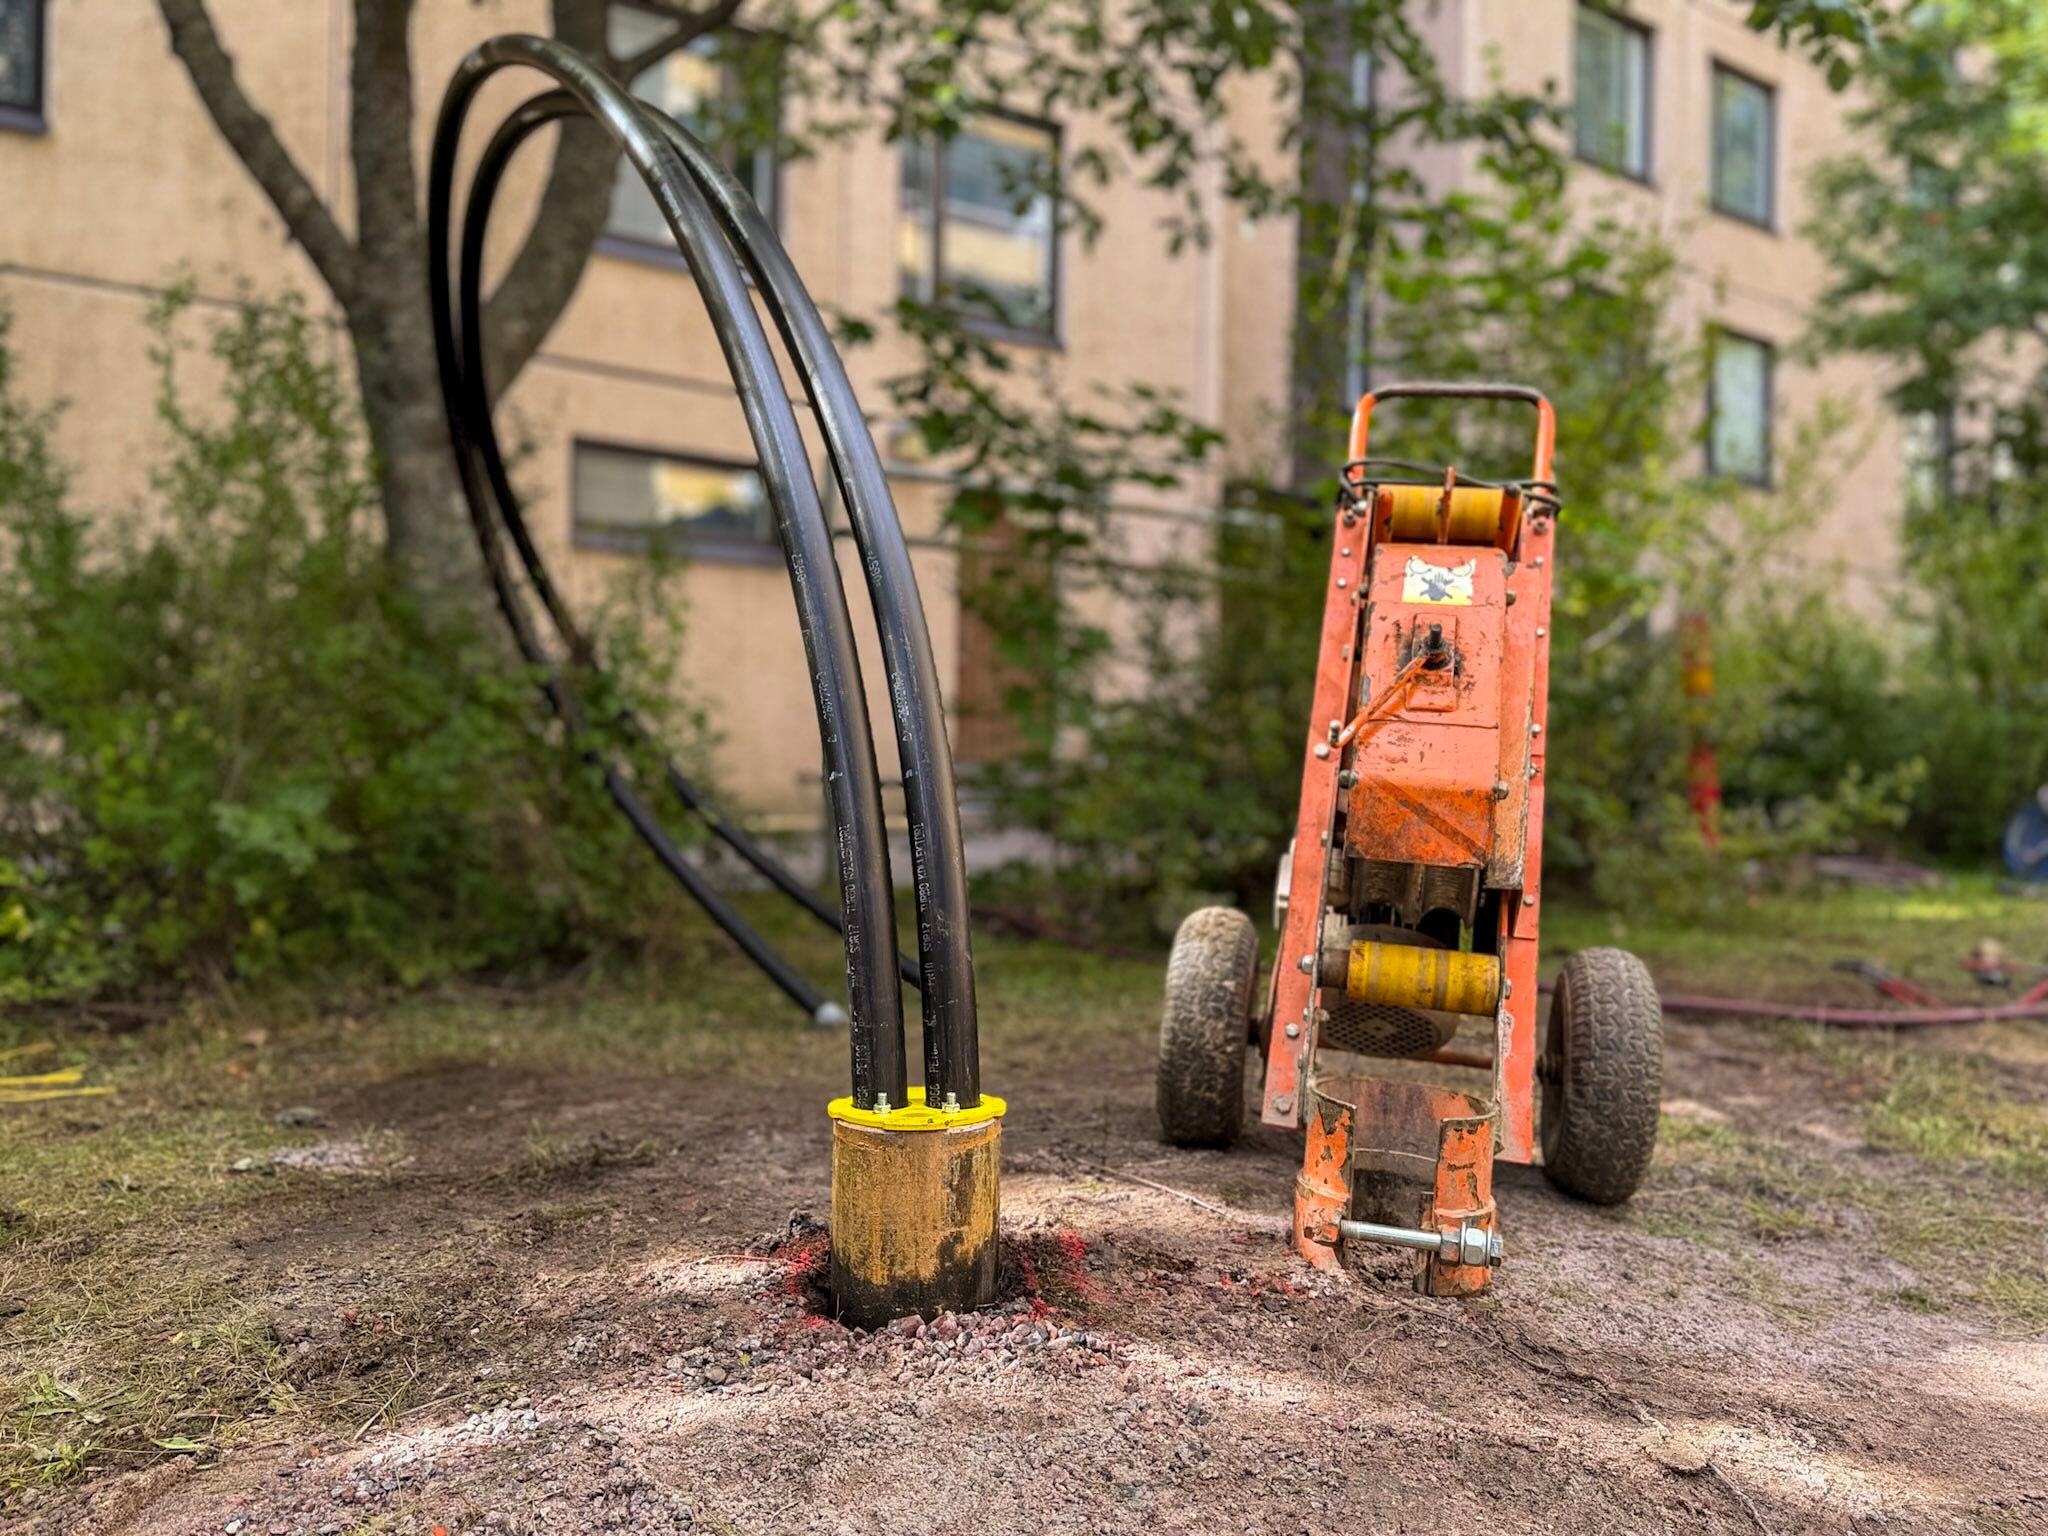
Kannustan kiinteistönomistajia vertailemaan eri hankintamalleja. Kaikissa on hyvät ja huonot puolensa. Paras ratkaisu löytyy vertailemalla eurojen lisäksi sopimusehtoja, vastuita, riskejä ja taloyhtiön valmiutta huolehtia järjestelmästä koko sen elinkaaren ajan.
Teksti ja kuvat: Sanna Olshin